Podatki
Część przewodnika: Poradnik dla wynajmującego
Podatek od wynajmu mieszkania w Polsce: kompletny przewodnik 2026
Zaktualizowano:
Autor: Anna Nowicka
Specjalistka ds. rynku nieruchomości · bio autora
Od 2023 r. najem prywatny w Polsce rozlicza się ryczałtem od przychodów ewidencjonowanych. Osobno trzeba rozpatrywać obowiązki podatkowe, raportowanie platform w DAC7 oraz regulacje usług najmu krótkoterminowego. Data stosowania unijnego rozporządzenia STR nie potwierdza wejścia w życie konkretnego krajowego obowiązku rejestracji. Poniżej omawiamy stawki, terminy i te rozróżnienia.
Jaki podatek od wynajmu mieszkania obowiązuje w Polsce w 2026 roku?
Od 1 stycznia 2023 r. osoba fizyczna, która wynajmuje mieszkanie poza działalnością gospodarczą (tzw. najem prywatny), rozlicza dochody wyłącznie ryczałtem od przychodów ewidencjonowanych. Skala podatkowa (12% i 32%), z której dawniej można było wybierać, została dla najmu prywatnego zlikwidowana nowelizacją z Polskiego Ładu (ustawa z 29 października 2021 r., Dz.U. 2021 poz. 2105) — od 2023 r. nie jest już dostępna. Podstawą jest art. 9a ust. 6 ustawy o PIT oraz przepisy ustawy z 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne.
Stawki ryczałtu od najmu prywatnego wynoszą 8,5% przychodu do 100 000 zł rocznie i 12,5% od nadwyżki. Dla małżonków objętych wspólnością majątkową, którzy złożyli oświadczenie o opodatkowaniu całości przychodów z najmu wspólnego majątku przez jednego z nich, próg stawki 8,5% wynosi 200 000 zł. Zasady i warunki wyjaśnia Ministerstwo Finansów. Najem w działalności gospodarczej wymaga odrębnego ustalenia formy opodatkowania.
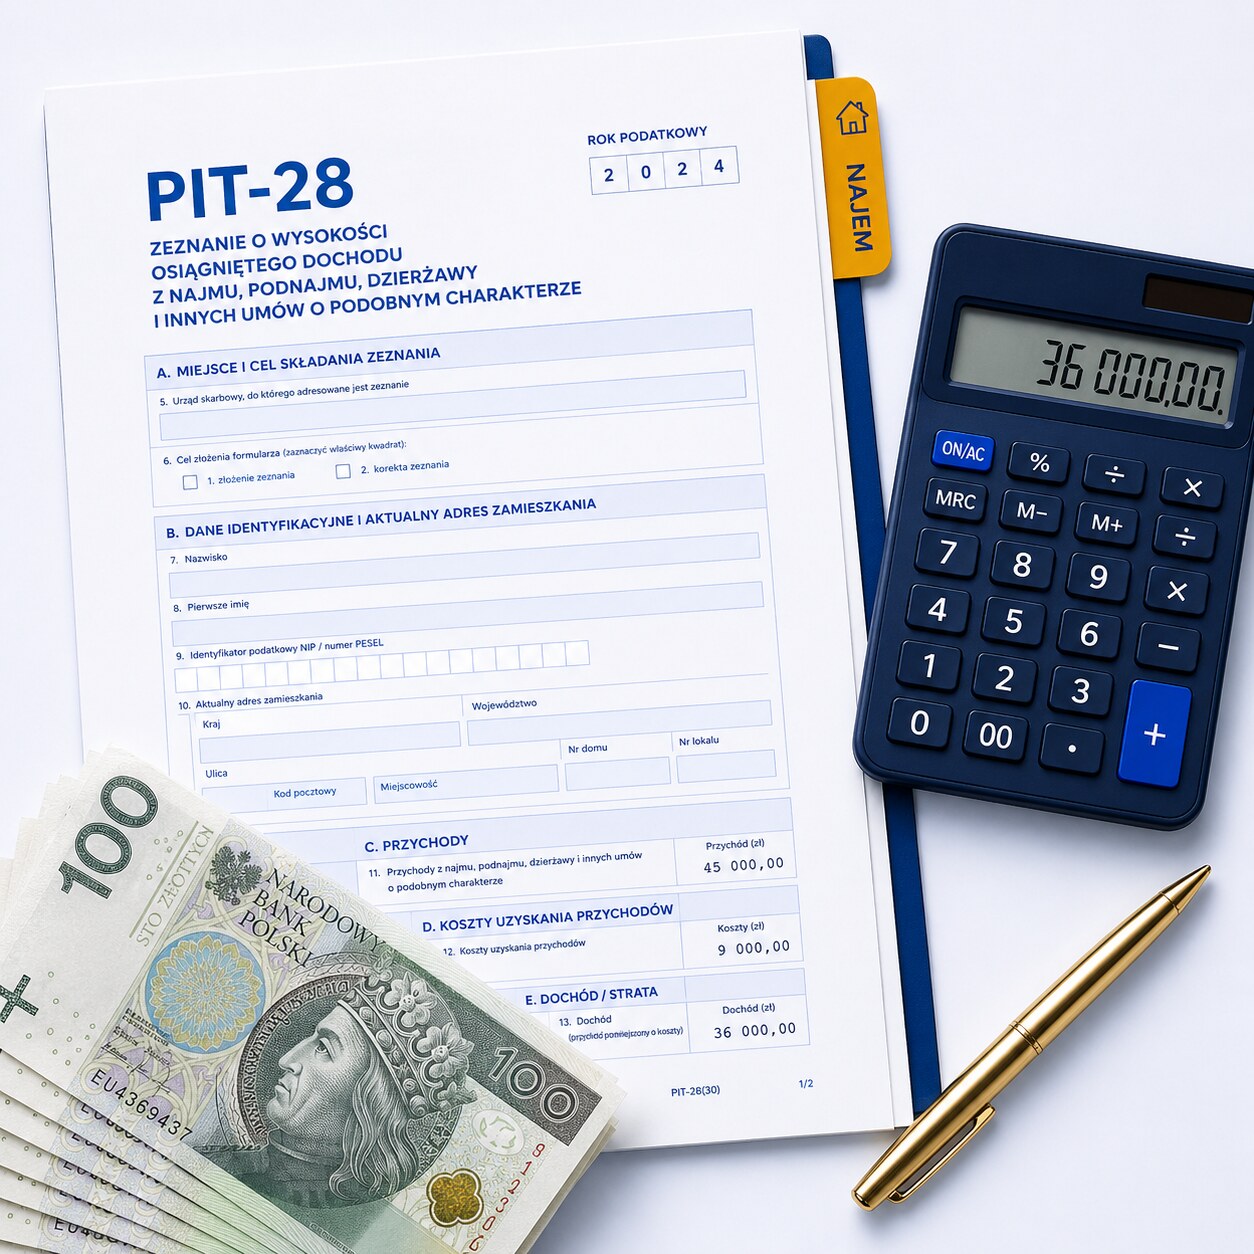
Krótka ściąga: najem mieszkania jako osoba prywatna = ryczałt 8,5% / 12,5% i PIT-28 do 30 kwietnia kolejnego roku. Najem jako firma = wybór formy opodatkowania zgłoszony do CEIDG, zaliczki miesięczne lub kwartalne, deklaracja roczna PIT-36, PIT-36L lub PIT-28 zależnie od wyboru.
Nie należy łączyć różnych obowiązków w jeden „nowy podatek od platform”. DAC7 dotyczy raportowania przez operatorów platform, natomiast STR — gromadzenia i udostępniania danych o usługach najmu krótkoterminowego. Data stosowania regulacji UE nie zastępuje sprawdzenia krajowej podstawy obowiązku rejestracyjnego. Osobną kwestią pozostaje zgłoszenie najmu okazjonalnego do urzędu skarbowego w ciągu 14 dni od rozpoczęcia najmu. MSiT wyjaśnia rozdział regulacji unijnych i prac nad prawem krajowym.
Ile wynosi ryczałt od najmu prywatnego w 2026 roku?
Podstawowy próg stawki 8,5% wynosi 100 000 zł rocznie, a stawką 12,5% opodatkowujesz tylko nadwyżkę. Przy wspólności majątkowej i oświadczeniu o rozliczaniu całości przychodów z najmu wspólnego majątku przez jednego małżonka próg wynosi 200 000 zł. Ryczałt nie pozwala odliczać kosztów uzyskania przychodu, np. remontu czy odsetek od kredytu. Od kosztów trzeba jednak odróżnić opłaty, które zgodnie z umową obciążają najemcę i nie stanowią przychodu wynajmującego.
Przykład 1: przez cały rok otrzymujesz czynsz najmu 3500 zł miesięcznie. Dodatkowe 600 zł opłat administracyjnych zgodnie z umową obciąża najemcę. Przychód z samego czynszu wynosi 42 000 zł, a roczny podatek przed ewentualnymi odliczeniami to 3570 zł. Przykład 2, przy podstawowym progu 100 000 zł i bez odliczeń: od 132 000 zł przychodu podatek wynosi 8500 zł + 4000 zł = 12 500 zł. Ten drugi przykład nie dotyczy wariantu małżeńskiego z progiem 200 000 zł.
O ujęciu mediów i opłat administracyjnych decyduje obowiązek najemcy wynikający z umowy, a nie sam kierunek przelewu. Jeżeli z otrzymanych 4100 zł kwota 3500 zł jest czynszem najmu, a 600 zł stanowi obciążającą najemcę opłatę administracyjną, w której przekazaniu tylko pośredniczysz, przychodem z najmu jest 3500 zł. Najemca może też płacić tę opłatę bezpośrednio. Nie należy automatycznie uznawać całego przelewu za przychód ani wyłączać dowolnej części łącznej ceny bez sprawdzenia umowy. Wyjaśnienie MF o opłatach ponoszonych przez najemcę.
Przykład małżeński: przy wspólności majątkowej, wyłącznie wspólnym najmie i bez innych przychodów wpływających na limit, od 180 000 zł rocznie podatek wynosi 15 300 zł w obu wariantach. Przy rozliczeniu po połowie każde z małżonków opodatkowuje 90 000 zł stawką 8,5%. Po skutecznym oświadczeniu o opodatkowaniu całości przez jednego małżonka całe 180 000 zł mieści się w jego progu 200 000 zł. Sam wybór między tymi wariantami nie daje w tym przykładzie oszczędności podatkowej. Warunki progu małżeńskiego — MF.
Kiedy i jak złożyć PIT-28 za wynajem mieszkania?
PIT-28 składa się od 15 lutego do 30 kwietnia kolejnego roku. Termin za 2025 r. upłynął 30 kwietnia 2026 r. Zeznanie udostępnione w usłudze Twój e-PIT trzeba sprawdzić, uzupełnić i wysłać — PIT-28 nie jest automatycznie akceptowany. Zachowaj Urzędowe Poświadczenie Odbioru. Informacja MF o rozliczeniu za 2025 r..
Ryczałt miesięczny wpłaca się do 20. dnia następnego miesiąca, a za grudzień do 20 stycznia kolejnego roku. Wpłaty kwartalne są możliwe po spełnieniu warunków ustawowych; wybór wykazuje się w PIT-28 za rok stosowania tej metody. Nie zastępują one zeznania rocznego. Warunki, w tym limit przychodów poprzedniego roku, sprawdź w informacji MF o najmie.
Wpłaty kieruj na własny mikrorachunek podatkowy, ustalony przy użyciu właściwego identyfikatora PESEL albo NIP. W przelewie podatkowym wybierz symbol PPE dla ryczałtu w trakcie roku, natomiast PIT-28 dla dopłaty wynikającej z tego zeznania rocznego. Sprawdź również okres rozliczenia; sam opis zwykłego przelewu nie zastępuje tych pól. Zasady identyfikatora i rachunku opisuje Ministerstwo Finansów.
Czy muszę zgłaszać umowę najmu do urzędu skarbowego?
Zwykła umowa najmu prywatnego (na czas nieoznaczony lub oznaczony) nie wymaga zgłoszenia do urzędu skarbowego, jeśli rozliczasz ryczałt. Wystarczy, że wpłacisz pierwszą zaliczkę za miesiąc, w którym otrzymałeś pierwszy czynsz — wpłata na mikrorachunek z symbolem PPE jest jednoznacznym sygnałem dla fiskusa, że wybrałeś ryczałt. Nie składasz osobnego oświadczenia o wyborze formy opodatkowania, ponieważ od 2023 r. ryczałt jest jedyną dostępną formą dla najmu prywatnego.
Inaczej wygląda to przy umowie najmu okazjonalnego z art. 19a ustawy z 21 czerwca 2001 r. o ochronie praw lokatorów. Tu masz 14 dni od rozpoczęcia najmu na zgłoszenie umowy do naczelnika urzędu skarbowego właściwego dla miejsca zamieszkania wynajmującego. Bez tego zgłoszenia tracisz kluczowe korzyści najmu okazjonalnego — uproszczoną egzekucję komorniczą i ochronę przed obstrukcyjnymi najemcami. Szczegóły zgłoszenia opisujemy w osobnym poradniku o zgłoszeniu umowy do urzędu skarbowego.
Najem instytucjonalny z art. 19f ustawy o ochronie praw lokatorów dotyczy wynajmujących prowadzących działalność gospodarczą w zakresie wynajmowania lokali. Obowiązki umowne trzeba oddzielić od wyboru właściwego rozliczenia podatkowego. Nie każdy wpływ na rachunek jest przychodem z czynszu — znaczenie mają również opisane zasady opłat obciążających najemcę oraz kaucji.
Czym różnią się STR, krajowa rejestracja i raportowanie DAC7?
Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2024/1028 dotyczące danych o najmie krótkoterminowym stosuje się od 20 maja 2026 r. — tę datę wskazuje art. 19 rozporządzenia STR. Nie jest to samo co data wejścia w życie konkretnej polskiej ustawy ustanawiającej nową procedurę rejestracji.
Stanowisko Ministerstwa Sportu i Turystyki z 15 maja 2026 r. rozdziela regulację unijną od prac legislacyjnych dostosowujących polskie prawo. Sama data stosowania STR nie przesądza, jakie krajowe formalności obowiązują konkretny obiekt ani od kiedy. Nie należy na jej podstawie nakazywać rejestracji w domniemanym systemie, obiecywać bezterminowej ważności numeru lub automatycznego usunięcia oferty z platformy.
Komunikat KPRM z 14 lipca 2026 r. opisuje przyjęcie przez rząd projektu dotyczącego usług hotelarskich i planowanego Centralnego Wykazu Turystycznych Obiektów Noclegowych. Informacja o przyjęciu projektu nie jest potwierdzeniem ogłoszenia ustawy ani terminu obowiązywania jej przepisów. Przed wykonaniem konkretnej formalności sprawdź opublikowany akt, jego zakres i przepisy przejściowe; ten poradnik nie zastępuje takiej aktualnej weryfikacji.
DAC7 jest odrębnym systemem raportowania informacji przez operatorów platform. Nie wprowadza nowego podatku ani nie zmienia zasad opodatkowania przychodów; nie należy wiązać początku tych obowiązków z datą stosowania STR. Wyjaśnienie Krajowej Administracji Skarbowej. Korekta tej części artykułu: 6 września 2026 r.
Czy najem mieszkania podlega VAT?
Najem mieszkania na cele mieszkaniowe jest co do zasady zwolniony z VAT na podstawie art. 43 ust. 1 pkt 36 ustawy z 11 marca 2004 r. o podatku od towarów i usług. Zwolnienie obejmuje najem na własny rachunek nieruchomości o charakterze mieszkalnym wyłącznie na cele mieszkaniowe — czyli typową umowę najmu długoterminowego z osobą fizyczną. Nie ma przy tym znaczenia, czy wynajmujesz w ramach najmu prywatnego, czy działalności gospodarczej.
Usługi zakwaterowania oraz wynajem za pośrednictwem podmiotu, który dalej udostępnia lokal, wymagają odrębnej oceny VAT. Sama nazwa platformy ani zapis o mieszkaniowym przeznaczeniu w dalszej umowie nie wystarcza do obiecania zwolnienia na każdym etapie. Nie należy też mylić zwolnienia dla określonej usługi z odrębnym zwolnieniem podmiotowym.
W 2026 r. limit zwolnienia podmiotowego z VAT wynosi 240 000 zł wartości sprzedaży, z zastrzeżeniem ustawowych warunków i wyłączeń; przy rozpoczęciu działalności w trakcie roku uwzględnia się proporcję okresu jej prowadzenia. Utrata zwolnienia następuje już od czynności, którą przekroczono limit — nie ma opisanej wcześniej siedmiodniowej karencji po przekroczeniu. Przy ustalaniu limitu trzeba sprawdzić również, które transakcje do niego wchodzą. Aktualne zasady i rejestracja VAT-R — MF.
Jakie koszty można odliczyć od podatku przy wynajmie mieszkania?
Ryczałt nie pozwala odliczać kosztów uzyskania przychodu, np. remontu, ubezpieczenia czy odsetek od kredytu. Czym innym są ustawowe odliczenia, dostępne po spełnieniu własnych warunków i bez ponownego odliczania tych samych kwot w innym rozliczeniu. Nie należy utożsamiać odliczenia od przychodu z obniżeniem podatku o taką samą kwotę. Zasady rozliczenia najmu — MF.
Przy skali lub podatku liniowym w działalności rozlicza się koszty spełniające wymagania ustawy, a nie automatycznie każdy wydatek na lokal. Art. 22c pkt 2 ustawy o PIT wyłącza amortyzację wskazanych w nim budynków i lokali mieszkalnych używanych w działalności lub wynajmowanych. Samo przeniesienie mieszkania do JDG nie daje prawa do jego amortyzacji; nie jest to zakaz ograniczony wyłącznie do nowych inwestycji. Ustawa o PIT, art. 22 i 22c.
Zasady składek społecznych i zdrowotnych trzeba rozpatrywać odrębnie. Przy działalności opodatkowanej ryczałtem ustawowe odliczenie 50% zapłaconej składki zdrowotnej dotyczy przychodu z tej działalności, nie bezpośrednio podatku ani przychodu z najmu prywatnego. Dla skali i podatku liniowego obowiązują inne reguły; nie można przenosić tej ulgi między formami. Warunki odliczenia składki zdrowotnej — MF.
Czy lepiej rozliczać najem prywatnie czy w ramach działalności gospodarczej?
Najpierw trzeba prawidłowo ustalić źródło przychodu, a dopiero potem porównywać obciążenia. Prywatny najem od 2023 r. podlega ryczałtowi. Sama liczba mieszkań, wysokość przychodu lub długość umowy nie daje gwarancji konkretnej kwalifikacji. Źródła przychodów i definicja działalności w ustawie o PIT.
Porównanie finansowe powinno uwzględniać rzeczywisty czynsz, koszty możliwe do rozliczenia w danej formie, składki i obsługę księgową. Nie zakładaj, że JDG pozwoli amortyzować mieszkanie, ani że przekroczenie określonej liczby lokali samo w sobie dowodzi przewagi jednej opcji. Artykuł nie zawiera badania pozwalającego określić, jaki odsetek właścicieli skorzysta na zmianie.
Przy nietypowym modelu najmu ustal warunki z doradcą podatkowym lub rozważ interpretację indywidualną. Nie obiecujemy określonego kosztu konsultacji, oszczędności ani wyniku ewentualnej kontroli.
Jak rozliczyć wynajem mieszkania razem z małżonkiem?
Jeśli mieszkanie należy do majątku wspólnego małżonków, możecie rozliczyć cały przychód u jednego z was. Wymaga to złożenia wspólnego oświadczenia do naczelnika urzędu skarbowego — termin: do 20 dnia miesiąca następującego po miesiącu, w którym otrzymano pierwszy przychód w roku podatkowym, albo do końca roku, jeśli pierwszy przychód wpłynął w grudniu. Oświadczenie obowiązuje w kolejnych latach, dopóki go nie cofniecie. Po cofnięciu wracacie do rozliczenia po połowie u każdego z małżonków.
Jeżeli istnieje wspólność majątkowa i złożyliście oświadczenie o opodatkowaniu całości przychodów z najmu wspólnego majątku przez jednego małżonka, próg 8,5% wynosi 200 000 zł, a 12,5% dotyczy nadwyżki. Bez takiego wyboru każde z was co do zasady rozlicza połowę i ma własny próg 100 000 zł. Przykład przy wyłącznie takim wspólnym najmie, bez innych przychodów wpływających na limit: od 150 000 zł rocznie podatek wynosi 12 750 zł w obu wariantach. Nie ma wskazywanej wcześniej przewagi podatkowej rozliczenia po połowie. Źródło MF; korekta tej części: 6 września 2026 r.
Jeśli mieszkanie należy do majątku osobistego jednego z małżonków (kupione przed ślubem albo otrzymane w spadku/darowiźnie z wyłączeniem małżonka), przychód rozlicza tylko właściciel. Wspólne oświadczenie nie ma w tym wypadku zastosowania, niezależnie od ustroju małżeńskiego.
Co grozi za niezgłoszenie przychodów z wynajmu mieszkania?
Podatek niezapłacony w terminie może powodować zaległość i odsetki za zwłokę, liczone według stawek obowiązujących w odpowiednich okresach. Nie przyjmuj jednej stałej stopy dla całego 2026 r. Obniżenie odsetek nie wynika automatycznie z dobrowolnej korekty: znaczenie mają jej skuteczność, termin, zapłata zaległości i ustawowe wyłączenia. Ordynacja podatkowa, art. 56–56a. Sankcji karnej skarbowej nie można określić na podstawie samej kwoty przychodu; zależy od okoliczności czynu.
Czynny żal z art. 16 Kodeksu karnego skarbowego jest odrębną instytucją od korekty deklaracji. Nie daje gwarancji bezkarności po samym wysłaniu pisma. Wymaga spełnienia warunków, a zawiadomienie może być bezskuteczne m.in. gdy organ miał już wyraźnie udokumentowaną wiadomość o czynie lub rozpoczął odpowiednie czynności służbowe. Nie usuwa obowiązku rozliczenia należności podatkowych. Dostępna jest również droga elektroniczna; przed działaniem sprawdź oficjalny opis warunków czynnego żalu.
Dane raportowane przez platformy w DAC7 mogą służyć KAS do weryfikacji rozliczeń podatkowych. Nie jest to dowód, że każdy wynajmujący zostanie automatycznie objęty kontrolą, ani podstawa do opisywania niepotwierdzonego krajowego rejestru jako działającego narzędzia kontroli. Obowiązek prawidłowego rozliczenia przychodów jest odrębny od raportowania platform. Informacja KAS o DAC7.
Informacja prawna
Treść tego artykułu ma charakter wyłącznie informacyjny i nie stanowi porady prawnej ani podatkowej. Podstawowe akty prawne, do których odwołujemy się w tekście: ustawa z 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (Dz.U. 1998 nr 144 poz. 930 ze zm.), ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (Dz.U. 1991 nr 80 poz. 350 ze zm.), ustawa z 11 marca 2004 r. o podatku od towarów i usług (Dz.U. 2004 nr 54 poz. 535 ze zm.), ustawa z 23 maja 2024 r. o zmianie ustawy o wymianie informacji podatkowych z innymi państwami (Dz.U. 2024 poz. 879), ustawa z 21 czerwca 2001 r. o ochronie praw lokatorów, mieszkaniowym zasobie gminy i o zmianie Kodeksu cywilnego (Dz.U. 2001 nr 71 poz. 733 ze zm.).
Korekta wskazanych zasad i przykładów podatkowych: 6 września 2026 r. Nie zastępuje ona indywidualnej analizy umowy ani bieżącej weryfikacji przepisów. Wniosek o interpretację indywidualną podlega opłacie 40 zł od każdego odrębnego stanu faktycznego lub zdarzenia przyszłego, a nie od każdego pytania. Zakres ochrony zależy od ustawowych warunków i zgodności opisu z rzeczywistą sytuacją. Zasady wniosku i opłaty — MF.
Przejdź od poradnika do danych
Sprawdź aktualne liczby, ceny dzielnic i porównanie miast na podstawie naszych narzędzi i raportów cenowych.
Szukasz mieszkania?
Zobacz aktualne oferty wynajmu w głównych miastach — agregujemy je z największych portali w Polsce.